Errores contables: ¿qué hacer cuando los descubres?
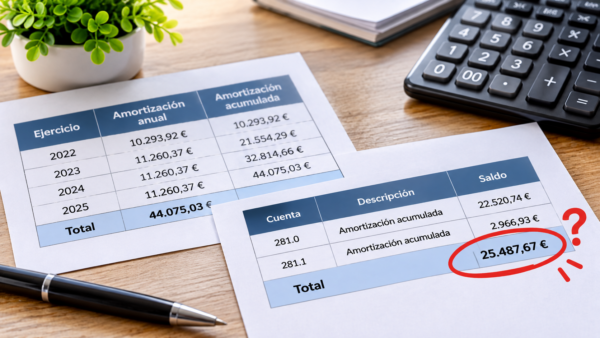
Hace unos días, revisando la contabilidad de una empresa, encontré una diferencia de más de 18.000 euros entre las tablas de amortización y los saldos que aparecían en el balance.
Después de revisar los mayores contables, descubrimos que había amortizaciones de ejercicios anteriores que se habían calculado correctamente, pero que nunca se habían contabilizado.
Hasta aquí, un error contable que puede ocurrir en cualquier empresa.
Lo curioso fue la solución que se había propuesto para corregirlo.
En lugar de contabilizar las amortizaciones pendientes, se habían modificado las tablas de amortización para adaptarlas a lo que aparecía en contabilidad.
Es decir, en lugar de corregir el error, se habían cambiado los datos que habían permitido descubrirlo.
¿Es esta la mejor forma de solucionar un error contable?
Vamos a verlo.
¿Qué son los errores contables?
Los errores contables son omisiones o registros incorrectos que provocan que la contabilidad no refleje adecuadamente la situación económica y financiera de una empresa.
Y pueden producirse por muchos motivos.
Por ejemplo:
- Una factura de proveedor que nunca se contabilizó.
- Una factura registrada dos veces.
- Un gasto contabilizado en una cuenta que no corresponde.
- Una amortización que se calculó, pero cuyo asiento nunca se registró.
- Un cobro de cliente que se contabilizó contra otro cliente.
- Una baja de inmovilizado que no se reflejó en contabilidad.
Algunos errores son fáciles de detectar. Otros pueden permanecer durante años sin que nadie se dé cuenta.
Y lo importante no es únicamente descubrirlos, sino saber cómo corregirlos.
Porque no todos los errores contables se solucionan de la misma manera.
¿Cómo se realiza la corrección de errores contables?
Lo primero que debemos comprobar es a qué ejercicio corresponde el error.
No es lo mismo detectar una factura duplicada del ejercicio actual que descubrir una amortización que debería haberse contabilizado hace tres años.
1. Errores contables del ejercicio actual
Son los más sencillos de solucionar.
Si descubrimos el error antes de cerrar el ejercicio, normalmente bastará con anular o corregir el asiento incorrecto y registrar la operación como corresponda.
Por ejemplo, imaginemos que hemos contabilizado dos veces una factura de proveedor de 1.000 euros más IVA.
El gasto estará duplicado, el IVA soportado también y tendremos una deuda con el proveedor superior a la real.
La solución será anular el asiento duplicado, comprobando también si el IVA se ha incluido en alguna declaración ya presentada.
No necesitamos utilizar cuentas de reservas ni realizar ajustes correspondientes a ejercicios anteriores.
Simplemente corregimos la operación dentro del ejercicio.
2. Corrección de errores contables de ejercicios anteriores
Aquí la situación cambia.
Imaginemos que estamos en 2026 y descubrimos que en 2023 no se contabilizó un gasto que debería haberse registrado.
El ejercicio 2023 ya está cerrado y sus cuentas anuales fueron aprobadas.
¿Podemos contabilizar ese gasto directamente en 2026?
Con carácter general, si se trata de un error de ejercicios anteriores, no deberíamos hacerlo así.
La Norma de Registro y Valoración 22.ª del Plan General de Contabilidad establece que estos errores deben corregirse de forma retroactiva, reconociendo su efecto acumulado en el patrimonio neto, normalmente contra reservas.
Es decir, no se trata de registrar el gasto en la cuenta de pérdidas y ganancias del ejercicio en el que descubrimos el error.
Lo habitual será utilizar la cuenta 113, Reservas voluntarias.
Además, habrá que considerar el efecto impositivo y, cuando corresponda, ajustar la información comparativa de las cuentas anuales y explicar la corrección en la memoria.
Ejemplo práctico: 18.587 euros de amortizaciones no contabilizadas
Volvamos al caso que comentaba al principio.
La empresa tenía un elemento de inmovilizado adquirido por 56.301,83 euros que se estaba amortizando al 20 % anual.
Al comparar las tablas de amortización con la contabilidad, encontramos lo siguiente:
| Ejercicio | Amortización calculada | Amortización contabilizada |
|---|---|---|
| 2022 | 10.293,92 € | 2.966,93 € |
| 2023 | 11.260,37 € | 0,00 € |
| 2024 | 11.260,37 € | 11.260,37 € |
| 2025 | 11.260,37 € | 11.260,37 € |
| Total | 44.075,03 € | 25.487,67 € |
Como puedes comprobar, en 2022 solamente se había contabilizado una parte de la amortización y en 2023 no se había registrado nada.
Las amortizaciones de 2024 y 2025 sí estaban contabilizadas correctamente.
Por tanto, teníamos una diferencia acumulada de 18.587,36 euros.
La solución que se había planteado era modificar las tablas de amortización para que coincidieran con los importes contabilizados.
Pero esto no solucionaba el origen del problema.
Si las amortizaciones originales estaban correctamente calculadas, lo razonable era corregir la contabilidad, no modificar las tablas para ocultar la diferencia.
¿Qué asiento contable deberíamos realizar?
Una vez comprobado que se trata de un error de ejercicios anteriores, el asiento de regularización, simplificado y antes de considerar su efecto impositivo, sería:
| Cuenta | Debe | Haber |
|---|---|---|
| 113. Reservas voluntarias | 18.587,36 € | |
| 281. Amortización acumulada del inmovilizado material | 18.587,36 € |
Con este asiento conseguimos que la amortización acumulada refleje el importe correcto.
Y, además, no alteramos el resultado contable de 2026 con un gasto que realmente corresponde a ejercicios anteriores.
La corrección deberá completarse considerando el tratamiento fiscal y el correspondiente efecto impositivo.
¿Qué consecuencias fiscales puede tener un error contable?
Aquí viene una de las cuestiones más interesantes.
Porque descubrir un error contable puede tener consecuencias en el Impuesto sobre Sociedades.
Y no siempre negativas.
Imaginemos que una empresa descubre en 2026 que dejó de contabilizar un gasto deducible correspondiente a 2023.
¿Ha perdido definitivamente la posibilidad de deducírselo?
No necesariamente.
El artículo 11.3 de la Ley del Impuesto sobre Sociedades permite, bajo determinadas condiciones, deducir gastos de ejercicios anteriores que se contabilizan posteriormente.
Incluso cuando la corrección contable se realiza contra reservas, como ocurre con determinados errores de ejercicios anteriores.
Pero hay que cumplir una condición fundamental: que la imputación del gasto en el ejercicio posterior no produzca una tributación inferior a la que habría correspondido si se hubiese contabilizado en el ejercicio correcto.
También debemos comprobar que el gasto sea fiscalmente deducible y que no se haya deducido anteriormente.
Por tanto, antes de realizar cualquier ajuste fiscal, conviene revisar las declaraciones del Impuesto sobre Sociedades de los ejercicios afectados.
¿Cuánto dinero podría recuperar la empresa de nuestro ejemplo?
Volvamos a los 18.587,36 euros de amortizaciones pendientes.
Si finalmente se pudieran deducir fiscalmente en su totalidad y el tipo impositivo aplicable fuera del 25 %, el ahorro fiscal potencial sería:
18.587,36 € × 25 % = 4.646,84 €
Más de 4.600 euros.
No significa que la empresa pueda deducirse automáticamente esa cantidad en 2026. Habría que estudiar las circunstancias concretas, los tipos impositivos, las bases imponibles y los requisitos fiscales.
Pero sí demuestra que un error contable puede tener consecuencias económicas importantes.
Y que, antes de darlo por solucionado, merece la pena analizarlo.
¿Qué ocurre si descubrimos un error de un ejercicio prescrito?
Otra duda habitual es qué sucede cuando el gasto corresponde a un ejercicio que ya está prescrito fiscalmente.
¿Se pierde automáticamente el derecho a deducirlo?
No siempre.
El Tribunal Supremo, en su sentencia de 22 de marzo de 2024, admitió la posibilidad de deducir gastos contabilizados en un ejercicio posterior, aunque el ejercicio de devengo estuviera prescrito, siempre que se cumplieran los requisitos establecidos en la normativa fiscal.
Por tanto, la prescripción del ejercicio original no impide por sí sola la deducción.
Eso sí, no debemos interpretar que cualquier gasto antiguo puede deducirse sin más. Hay que estudiar cada caso.
¿Hay que modificar las cuentas anuales de ejercicios anteriores?
Otra cuestión importante.
Cuando descubrimos un error de ejercicios anteriores, podemos pensar que debemos volver a presentar todas las cuentas anuales afectadas.
Pero no es necesariamente así.
Con carácter general, los errores se corrigen en el ejercicio en que se detectan, aplicando la NRV 22.ª del Plan General de Contabilidad.
El ICAC ha aclarado que esta corrección no implica automáticamente la reformulación de las cuentas anuales de ejercicios anteriores.
Lo habitual será registrar la corrección, adaptar la información comparativa cuando corresponda e informar adecuadamente en la memoria.
La reformulación queda reservada para situaciones excepcionales.
Cómo evitar que los errores contables se acumulen durante años
Hay algo que siempre recomiendo: no esperar al cierre del ejercicio para revisar la contabilidad.
Cuanto más tiempo pasa desde que se produce un error, más complicado suele resultar encontrar su origen.
Algunas comprobaciones que considero especialmente útiles son:
- Revisar periódicamente los saldos de clientes y proveedores.
- Conciliar todas las cuentas bancarias.
- Comprobar que las amortizaciones calculadas coinciden con las contabilizadas.
- Revisar las cuentas con saldos antiguos o movimientos poco habituales.
- Comprobar que no existen facturas duplicadas o pendientes de contabilizar.
- Analizar los saldos de las cuentas transitorias, especialmente la 555.
- Comparar la información contable con los documentos y registros auxiliares de la empresa.
No se trata únicamente de comprobar que el balance cuadra.
Un balance puede estar perfectamente cuadrado y contener numerosos errores.
Lo importante es verificar que sus saldos reflejan la realidad.
Para terminar
Descubrir errores contables no es algo excepcional.
De hecho, cuando revisas contabilidades de distintas empresas, acabas encontrando situaciones de todo tipo.
Lo importante es saber identificarlos, investigar su origen y corregirlos correctamente.
En el caso que hemos visto, modificar las tablas de amortización habría conseguido que los importes coincidieran con la contabilidad.
Pero no habría solucionado el error original.
Y, además, podría haber supuesto renunciar a un gasto fiscalmente deducible.
Porque una cosa es conseguir que la contabilidad cuadre y otra muy distinta es conseguir que esté bien.
Y esa diferencia, en ocasiones, puede costarle bastante dinero a una empresa.